
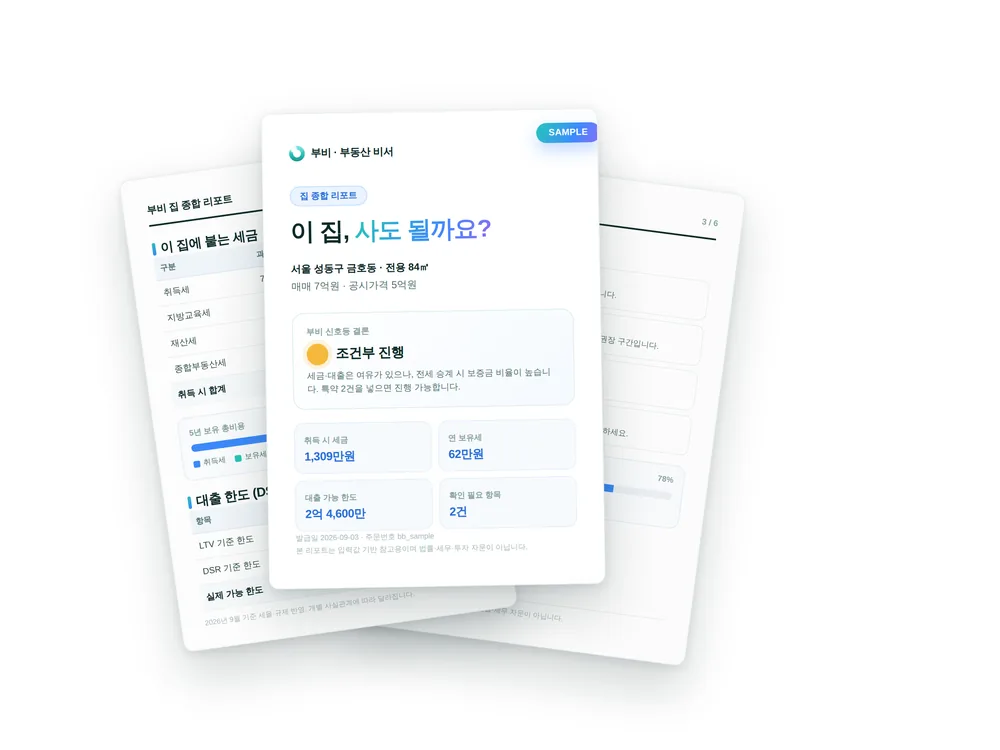
집 한 채에 붙는 세금은 세 번 나뉘어 옵니다
같은 집이라도 살 때(취득세), 가지고 있을 때(재산세·종합부동산세), 팔 때(양도소득세)의 계산 방식이 완전히 다릅니다. 집 종합 리포트가 주소와 금액만으로 세 구간을 한 장에 모으는 이유는, 매수를 결정할 때 흔히 취득세만 보고 보유세와 출구(양도)를 빼놓기 때문입니다. 여기에 전세를 끼고 사는 경우의 보증금 리스크까지 얹어야 비로소 "사도 되는지"에 답할 수 있습니다.
세 구간을 가르는 기준
- 취득세 — 1주택이라도 취득가액 6억원 이하는 1%, 6억 초과 9억 이하는 1~3% 구간 계산식, 9억 초과는 3%입니다. 여기에 지방교육세가 붙고 전용 85㎡ 초과면 농어촌특별세가 더해집니다. 조정대상지역의 2주택은 8%, 3주택부터는 12%로 뛰어 같은 집도 내 주택 수에 따라 8배 넘게 벌어집니다.
- 재산세 — 공시가격 × 공정시장가액비율로 과세표준을 구한 뒤 세율을 곱합니다. 2026년 1주택자의 공정시장가액비율은 공시가 3억 이하 43%, 3억~6억 44%, 6억 초과 45%이며 다주택자·법인은 60%입니다. 공시가격 9억원 이하 1세대 1주택자는 구간별로 0.05%p 낮은 특례세율(0.05~0.35%)을 적용받습니다.
- 종합부동산세 — 1세대 1주택자는 공시가격 12억원까지 공제되고, 그 외에는 9억원이 기본 공제입니다.
- 양도소득세 — 1세대 1주택은 양도가액 12억원까지 비과세지만, 2년 보유에 더해 취득 당시 조정대상지역이었다면 2년 거주까지 채워야 합니다.
법령 근거
취득세율은 지방세법 제11조, 다주택·법인 중과는 같은 법 제13조의2에 있습니다. 재산세의 공정시장가액비율은 지방세법 제110조와 시행령이, 1세대 1주택 특례세율은 제111조의2가 정합니다. 종합부동산세 과세표준과 공제액은 종합부동산세법 제8조, 1세대 1주택 양도세 비과세 요건은 소득세법 시행령 제154조에 규정돼 있습니다. 2025년 10·15 대책으로 서울 25개 구 전역과 경기 12곳이 조정대상지역으로 지정되면서, 그 이후 취득한 집은 사실상 2년 거주가 비과세의 기본 조건이 됐습니다.
취득세율은 지방세법 제11조, 다주택·법인 중과는 같은 법 제13조의2에 있습니다. 재산세의 공정시장가액비율은 지방세법 제110조와 시행령이, 1세대 1주택 특례세율은 제111조의2가 정합니다. 종합부동산세 과세표준과 공제액은 종합부동산세법 제8조, 1세대 1주택 양도세 비과세 요건은 소득세법 시행령 제154조에 규정돼 있습니다. 2025년 10·15 대책으로 서울 25개 구 전역과 경기 12곳이 조정대상지역으로 지정되면서, 그 이후 취득한 집은 사실상 2년 거주가 비과세의 기본 조건이 됐습니다.
사례로 보기
공시가격 5억원, 매매가 7억원인 전용 84㎡ 아파트를 1주택자가 사는 경우를 계산해 보겠습니다. 취득세는 6억 초과 9억 이하 구간이라 대략 1.7% 안팎이 적용돼 1,200만원 선이고 지방교육세가 더해집니다. 보유 단계에서는 과세표준이 5억 × 44% = 2억2,000만원이고 1주택 특례세율을 적용하면 재산세 본세가 약 26만원, 여기에 도시지역분과 지방교육세를 더해 연 62만원 안팎을 7월과 9월에 나눠 냅니다. 공시가 12억원 이하이므로 종부세는 없습니다. 문제는 출구입니다. 이 집이 조정대상지역이라면 전세를 놓고 보유만 하다 팔 경우 12억원 이하여도 비과세가 안 되고, 직접 들어가 2년을 살아야 합니다. 취득세 1,200만원보다 이 거주 2년 조건이 실제 손익에 훨씬 크게 작용합니다.
한 줄 정리
집을 살지 말지는 결국 살 때·가질 때·팔 때의 합계로 판단해야 합니다. 취득세는 계약 전에 확정할 수 있는 유일한 비용이고, 보유세는 매년 반복되며, 양도세는 몇 년 뒤 요건을 채웠는지에 따라 0원이 되기도 하고 수억원이 되기도 합니다. 리포트의 신호등이 노란색이나 빨간색으로 나왔다면 무엇이 원인인지 항목을 열어 확인해 보세요. 대개는 주택 수, 조정대상지역 여부, 거주 요건 중 하나가 걸려 있고 이 셋은 계약 전에 조정할 여지가 있는 항목입니다.
2026년 8월 기준으로 정리했습니다. 공시가격·세율·지역 지정은 매년 바뀌고 개별 사실관계에 따라 결과가 달라지니, 실제 계약 전에는 세무 전문가 확인을 받으세요.